Bộ số liệu vừa được Bộ Xây dựng công bố cho thấy Việt Nam sở hữu tổng công suất xi măng lên tới khoảng 125 triệu tấn/năm, nhưng tỷ lệ sử dụng nhiên liệu thay thế bình quân toàn ngành mới dừng ở mức 7–10%.
Thực tế thị trường năm 2026 đang đặt ra một đòi hỏi mới đối với việc đánh giá quy mô công suất xi măng. Trong một ngành công nghiệp đang dư cung và chịu áp lực chi phí nguyên nhiên liệu đầu vào neo cao, khái niệm "công suất danh nghĩa" trên giấy tờ không còn đồng nghĩa với "công suất có năng lực cạnh tranh". Hai nhà máy có cùng quy mô 1 triệu tấn/năm sẽ sở hữu sức chống chịu rất khác nhau nếu một bên phụ thuộc hoàn toàn vào than và điện lưới mua ngoài, trong khi bên còn lại tự chủ được nguồn nhiệt điện dư, điện mặt trời và đẩy mạnh đồng xử lý rác thải.
Khoảng cách giữa quy mô danh nghĩa và cấu trúc chi phí thực tế
Theo thông tin cập nhật từ Bộ Xây dựng, Việt Nam hiện đứng thứ 3 thế giới về sản lượng với tổng công suất xi măng đạt khoảng 125 triệu tấn/năm, cùng năng lực sản xuất 150 triệu m³ bê tông và 11,7 triệu tấn thép xây dựng. Ngành vật liệu cũng ghi nhận những bước tiến trong kinh tế tuần hoàn khi tái sử dụng khoảng 20 triệu tấn tro xỉ nhiệt điện, hơn 2 triệu tấn xỉ luyện kim và tận dụng nhiệt thừa lò nung tạo ra khoảng 5 tỷ kWh điện/năm.
Tuy nhiên, chỉ số bình quân nhiên liệu thay thế toàn ngành ở mức 7–10% phản ánh dư địa cải thiện cấu trúc chi phí còn rất lớn. Sự phân hóa về năng lực tiết giảm chi phí vận hành thể hiện rõ qua số liệu thực tế từ các đơn vị tiên phong:
- Số liệu vận hành từ hệ thống VICEM: Trong 6 tháng đầu năm 2026, các nhà máy thuộc Tổng công ty Xi măng Việt Nam đã phát 98,1 triệu kWh điện từ hệ thống phát điện nhiệt dư (WHR), huy động thêm 5,8 triệu kWh điện mặt trời mái nhà và đưa 180.486 tấn chất thải vào làm nguyên, nhiên liệu thay thế.
- Mô hình tự chủ năng lượng tại Xi măng Đồng Lâm: Doanh nghiệp đã đưa vào vận hành hệ thống WHR công suất 8.700 kW, đáp ứng khoảng 30% nhu cầu điện toàn nhà máy, đồng thời triển khai dự án đồng xử lý (Co-Pro) với mục tiêu thay thế tối đa 30% lượng than cám tiêu thụ.
- Tỷ lệ thay thế nhiệt tại VICEM Hoàng Mai: Dữ liệu Bản tin tháng 8 ghi nhận nhà máy đạt tỷ lệ thay thế nhiệt 36,58% trong nửa đầu năm, duy trì công suất phát điện nhiệt dư bình quân 5,8 MW.
Cần lưu ý rằng, chỉ số thay thế nhiệt 36,58% tại một dây chuyền cụ thể mang tính chất chỉ báo kỹ thuật nội bộ và không thể so sánh cơ học với tỷ lệ nhiên liệu thay thế 7–10% bình quân toàn ngành vốn bao gồm cả khối lượng nguyên liệu đầu vào. Dẫu vậy, các dữ liệu này chứng minh một thực tế: khoảng cách về hiệu suất năng lượng giữa các nhà máy đang ngày càng nới rộng.
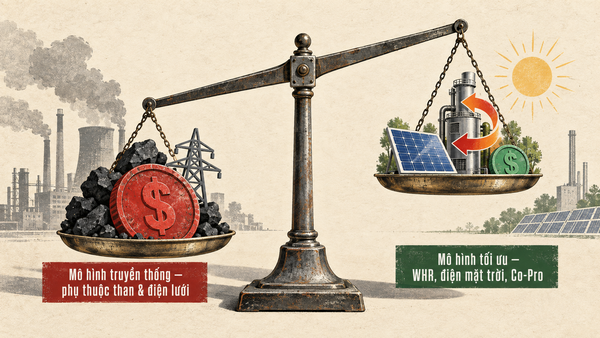
Cùng sở hữu công suất lớn, nhưng nhà máy phụ thuộc hoàn toàn vào than và điện lưới đang gánh cấu trúc chi phí nặng hơn hẳn so với mô hình tích hợp WHR, điện mặt trời và nhiên liệu thay thế
Tác động của cấu trúc chi phí đến bài toán kinh doanh đại lý và nhà thầu
Sự phân hóa về công suất không chỉ là câu chuyện kỹ thuật trong hàng rào nhà máy, mà tác động trực tiếp đến khả năng ứng biến thương mại của từng thương hiệu trên thị trường phân phối.
Khi giá than cám và điện sản xuất biến động, những đơn vị triển khai thành công giải pháp tự chủ năng lượng sẽ có dư địa tốt hơn để duy trì chính sách giá, bảo vệ biên lợi nhuận và linh hoạt trong tỷ lệ chiết khấu cho hệ thống đại lý. Năng lực tự chủ một phần điện, than giúp doanh nghiệp giảm bớt áp lực tăng giá bán lẻ trong các giai đoạn thị trường hạ nhiệt.
Ngược lại, các đơn vị chậm chuyển đổi công nghệ phải gánh chi phí giá vốn cao. Ngay cả khi sức mua phục hồi hoặc sản lượng bán ra tăng, hiệu quả tài chính vẫn chịu áp lực lớn. Bài phân tích dữ liệu doanh nghiệp gần đây trên CemMart là một minh chứng điển hình: một doanh nghiệp sản xuất xi măng tại Quảng Ninh ghi nhận doanh thu thuần quý II/2026 tăng 33,41%, nhưng do giá vốn tăng 39,7% và chi phí bán hàng vọt tăng 129,72%, lợi nhuận sau thuế của doanh nghiệp đã giảm 43,79% xuống còn 6,68 tỷ đồng.
Hiện tượng doanh thu tăng nhưng lợi nhuận sụt giảm khẳng định rằng việc sở hữu sản lượng bán ra lớn chưa đảm bảo sức khỏe tài chính nếu thiếu cấu trúc chi phí tối ưu. Đây là lý do vì sao bối cảnh thị trường đang dẫn đến sự phân hóa lợi nhuận sâu sắc giữa các nhà sản xuất.
Dù chưa thể kết luận nhà máy có tỷ lệ nhiên liệu thay thế cao chắc chắn có giá thành sản xuất trên mỗi tấn sản phẩm thấp hơn hoàn toàn (do phụ thuộc vào cự ly logistics, chi phí khấu hao đầu tư ban đầu và chất lượng vỏ mỏ), nhưng rõ ràng thị trường đang bước vào giai đoạn thanh lọc khắt khe. Trong tổng số 125 triệu tấn công suất hiện hữu, những dây chuyền sở hữu cấu trúc chi phí linh hoạt và kiểm soát tốt định mức năng lượng sẽ là nhóm nắm giữ lợi thế cạnh tranh dài hạn.
Xem chi tiết Bản tin Xi măng và VLXD tháng 08/2026 và đăng ký nhận báo cáo chuyên ngành tại Cem.Data
Cem.Mart