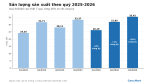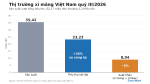
Quý III/2026, lượng xi măng tiêu thụ trong nước đạt hơn 23,2 triệu tấn, tăng 35% so với cùng kỳ năm 2025. Ở chiều ngược lại, xuất khẩu xi măng và clinker giảm 6%, còn khoảng 8,94 triệu tấn. Sản lượng sản xuất trong quý vẫn cao hơn tổng lượng tiêu thụ hơn 3 triệu tấn.
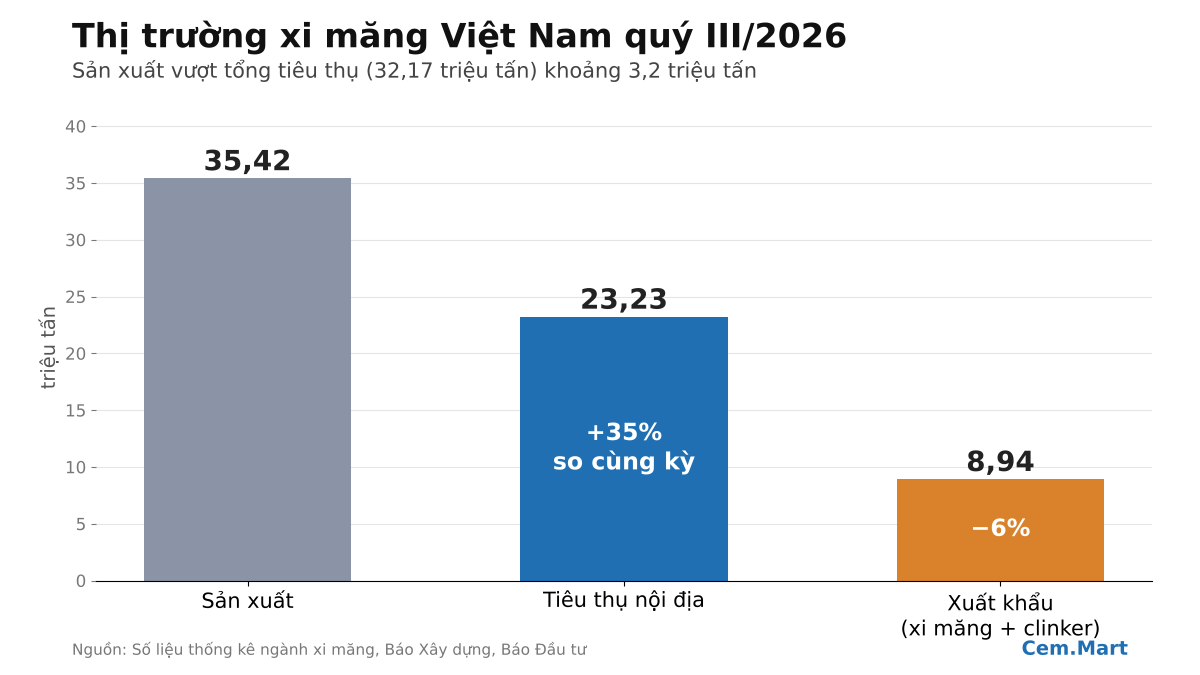
Sản xuất, tiêu thụ nội địa và xuất khẩu xi măng quý III/2026 (triệu tấn). Đồ họa: Cem.Mart
Thị trường trong nước giữ nhịp tăng
Theo số liệu thống kê ngành, tiêu thụ xi măng nội địa tháng 9/2026 đạt khoảng 7,44 triệu tấn. Con số này thấp hơn tháng 8 khoảng 2%, nhưng cao hơn cùng kỳ năm trước tới 40%. Lũy kế 9 tháng, xi măng tiêu thụ trong nước đạt khoảng 64,81 triệu tấn.
Diễn biến giữa các vùng trong tháng 9 không đồng đều:
• Miền Bắc tăng nhẹ so với tháng 8.
• Miền Trung và miền Nam giảm so với tháng trước.
• Cả ba khu vực vẫn cao hơn cùng kỳ năm 2025.
Nếu giữ tốc độ hiện tại, tiêu thụ nội địa cả năm 2026 ước đạt khoảng 86,4 triệu tấn.
Xuất khẩu giảm trong quý, vẫn tăng trên lũy kế
Mức giảm 6% của quý III cần đặt cạnh số liệu lũy kế. Tính chung 9 tháng, xuất khẩu xi măng và clinker đạt khoảng 28,46 triệu tấn, kim ngạch khoảng 1,06 tỷ USD, tăng 8% về lượng và 7,8% về giá trị so với cùng kỳ. Như vậy, kênh xuất khẩu tăng chủ yếu trong nửa đầu năm, sang quý III mới chậm lại.
Cộng cả nội địa và xuất khẩu, tiêu thụ toàn ngành 9 tháng đạt 93,27 triệu tấn.
Sản xuất vẫn vượt tiêu thụ
Tháng 9, sản lượng xi măng toàn ngành đạt khoảng 11,49 triệu tấn, giảm 3% so với tháng 8 và tăng 27% so với cùng kỳ. Lũy kế 9 tháng, sản lượng xi măng, clinker đạt khoảng 93,56 triệu tấn. Cả ba khối doanh nghiệp gồm khối tập đoàn, hệ thống Vicem và khối FDI đều tăng sản lượng, trong đó khối FDI tăng nhanh nhất.
Riêng quý III, sản xuất đạt 35,42 triệu tấn, trong khi tổng tiêu thụ khoảng 32,17 triệu tấn. Khoảng chênh hơn 3,2 triệu tấn cho thấy áp lực cung vượt cầu vẫn còn, dù sức mua trong nước đã cải thiện rõ.
Giá bán và triển vọng quý IV
Từ cuối tháng 9, nhiều doanh nghiệp xi măng đã thông báo tăng giá bán, mức phổ biến 50.000 - 100.000 đồng/tấn, với lý do chi phí đầu vào tăng. Quý IV là mùa cao điểm xây dựng, cộng với tiến độ giải ngân đầu tư công, được kỳ vọng tiếp tục đỡ nhu cầu. Tổng tiêu thụ cả năm được dự báo có thể vượt mốc 112 triệu tấn của năm 2025.
Với đại lý và nhà thầu, chênh lệch tiêu thụ giữa các vùng và các đợt điều chỉnh giá gần đây là hai yếu tố nên theo dõi khi lên kế hoạch nhập hàng cuối năm.
Theo số liệu thống kê ngành xi măng, Báo Xây dựng, Báo Đầu tư.
Cem.Mart
#