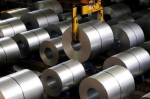
Trong hai tháng cuối năm 2026, thị trường thép Việt Nam nhiều khả năng duy trì mặt bằng giá tương đối ổn định, xen kẽ các đợt điều chỉnh tăng nhẹ theo chi phí nguyên liệu và nhu cầu tiêu thụ thực tế. Thép xây dựng có thể là phân khúc ghi nhận sự cải thiện rõ nét hơn, song diễn biến giá vẫn phụ thuộc vào tốc độ giải ngân đầu tư công, tiến độ thi công các dự án và khả năng hấp thụ của thị trường.
Trong giai đoạn này, thị trường thép xây dựng được kỳ vọng cải thiện tích cực hơn nhờ tiến độ thi công các công trình giao thông, hạ tầng đô thị và hoạt động xây dựng dân dụng tăng tốc vào cuối năm. Trong khi đó, các sản phẩm thép dẹt, thép cuộn cán nóng, tôn mạ và thép phục vụ sản xuất công nghiệp có thể phục hồi chậm hơn, phụ thuộc nhiều vào đơn hàng xuất khẩu, nhu cầu sản xuất trong nước và diễn biến thương mại quốc tế.
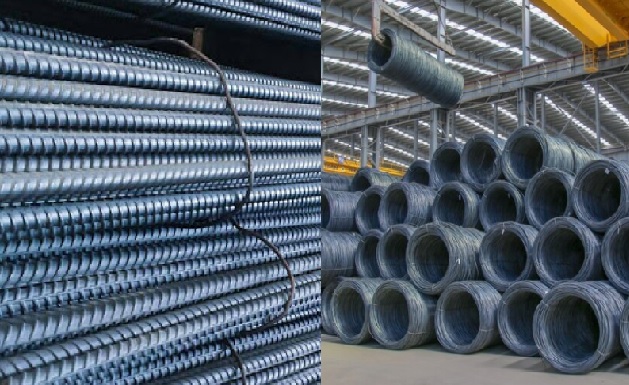
Thị trường thép có thể xuất hiện các đợt tăng giá nhẹ theo diễn biến chi phí sản xuất và nhu cầu tiêu thụ.
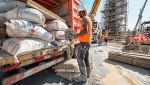
Động lực quan trọng nhất của thị trường thép trong hai tháng cuối năm vẫn là hoạt động thi công các dự án đầu tư công, hạ tầng giao thông và xây dựng dân dụng. Một số yếu tố được kỳ vọng hỗ trợ nhu cầu tiêu thụ gồm:
• Đầu tư công tăng tốc: Các dự án đường cao tốc, sân bay, cảng biển, đường vành đai và hạ tầng đô thị tiếp tục được đẩy mạnh triển khai, giải ngân và hoàn thiện các hạng mục. Đây là nguồn cầu quan trọng đối với thép thanh, thép cuộn xây dựng, thép hình và thép kết cấu.
• Xây dựng dân dụng từng bước phục hồi: Nhu cầu xây mới, sửa chữa và hoàn thiện nhà ở, công trình thương mại, nhà xưởng cùng các dự án bất động sản có tiến độ triển khai tốt có thể góp phần cải thiện sức tiêu thụ thép. Đặc biệt, hoạt động xây dựng nhà ở và hoàn thiện công trình thường có xu hướng gia tăng vào giai đoạn cuối năm.
• Yếu tố mùa vụ: Tháng 11 và 12 là thời điểm nhiều chủ đầu tư, nhà thầu tập trung đẩy nhanh tiến độ thi công nhằm hoàn thành các hạng mục, nghiệm thu và đưa công trình vào khai thác theo kế hoạch. Điều này có thể tạo thêm nhu cầu đối với thép xây dựng và các sản phẩm thép phục vụ kết cấu công trình.
• Các dự án công nghiệp và sản xuất: Việc triển khai nhà xưởng, kho bãi, công trình logistics và hạ tầng khu công nghiệp tiếp tục tạo dư địa tiêu thụ cho thép tấm, thép hình, thép cuộn cán nóng và các sản phẩm thép chế tạo.
Theo Hiệp hội Thép Thế giới (Worldsteel), Việt Nam được dự báo có mức tăng trưởng nhu cầu thép hai chữ số trong năm 2026, với lượng thép sử dụng thực tế ước đạt khoảng 30 triệu tấn. Triển vọng này chủ yếu được hỗ trợ bởi nhu cầu xây dựng nhà ở, công trình thương mại, phát triển hạ tầng và chương trình đầu tư công quy mô lớn. Đây là tín hiệu tích cực đối với ngành thép trong nước, nhất là các doanh nghiệp có năng lực cung ứng thép xây dựng và sản phẩm phục vụ các dự án hạ tầng. Tuy nhiên, triển vọng thị trường thép trong nước vẫn chịu tác động từ những yếu tố bất lợi của thị trường quốc tế.
Theo báo cáo triển vọng ngắn hạn tháng 10/2026 của Hiệp hội Thép Thế giới (Worldsteel), nhu cầu thép toàn cầu năm 2026 được dự báo gần như đi ngang, đạt khoảng 1.722 triệu tấn, trước khi tăng 1,7% lên 1.752 triệu tấn trong năm 2027. Đáng chú ý, nhu cầu thép của Trung Quốc dự kiến giảm 2% trong năm 2026 do thị trường bất động sản tiếp tục suy yếu và đầu tư hạ tầng chưa đạt kỳ vọng. Diễn biến này có thể khiến nguồn cung thép xuất khẩu từ Trung Quốc tiếp tục tạo sức ép cạnh tranh đối với các thị trường trong khu vực.
Bên cạnh đó, giá nguyên liệu sản xuất như quặng sắt, than luyện cốc, thép phế liệu, năng lượng và chi phí vận chuyển sẽ tiếp tục ảnh hưởng trực tiếp đến giá thành sản xuất thép. Nếu chi phí đầu vào duy trì ở mức cao, các doanh nghiệp sản xuất có thể điều chỉnh giá bán để bảo đảm biên lợi nhuận. Ngược lại, trong trường hợp nguyên liệu giảm giá hoặc nhu cầu tiêu thụ không đạt kỳ vọng, áp lực cạnh tranh có thể khiến doanh nghiệp phải duy trì chính sách giá thận trọng.
Cem.Mart