Thị trường vật liệu xây dựng (VLXD) tháng 10 năm 2026 ghi nhận xu hướng biến động tăng nhẹ ở một số nhóm vật liệu chủ lực so với tháng 9/2026. Trong đó, cát, đá xây dựng và xi măng tiếp tục chịu áp lực tăng giá do nhu cầu thi công các công trình hạ tầng, xây dựng dân dụng và đầu tư công gia tăng vào những tháng cuối năm. Trong khi đó, giá thép xây dựng nhìn chung tương đối ổn định sau các đợt điều chỉnh trước đó; nhóm gạch ốp lát, vật liệu hoàn thiện có mức độ biến động thấp hơn.
Trong tháng 10 và đầu tháng 11/2026, nhiều Sở Xây dựng tại các tỉnh, thành phố đã lần lượt công bố giá vật liệu xây dựng tháng 10/2026, trong đó có Phú Thọ, Hưng Yên, Điện Biên, Cao Bằng, Ninh Bình, Khánh Hòa, Lâm Đồng, An Giang... Các bảng công bố giá là cơ sở quan trọng để chủ đầu tư, nhà thầu và đơn vị tư vấn tham khảo, lập và điều chỉnh dự toán chi phí xây dựng phù hợp với tình hình thực tế.
Bước sang tháng 11 và tháng 12/2026, thị trường VLXD được dự báo tiếp tục chịu tác động từ nhu cầu thi công tăng cao, đặc biệt tại các dự án giao thông trọng điểm, công trình đầu tư công và hoạt động xây dựng dân dụng. Trong bối cảnh đó, áp lực tăng giá sẽ không phân bổ đồng đều giữa các nhóm vật liệu mà tập trung chủ yếu vào những sản phẩm có nguồn cung hạn chế, chi phí khai thác và vận chuyển lớn.
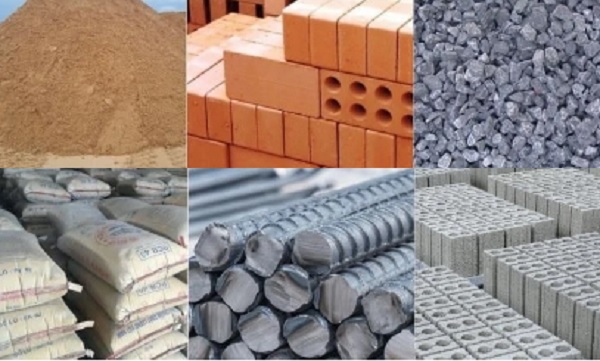
Diễn biến giá trong 2 tháng cuối năm 2026 sẽ phụ thuộc đáng kể vào khả năng đáp ứng nguồn cung, tiến độ khai thác các mỏ vật liệu và tình hình giải ngân vốn đầu tư công
Xét theo diễn biến cung cầu, cát xây dựng, đá xây dựng và đất san lấp được dự báo là những nhóm vật liệu chịu áp lực tăng giá đáng chú ý nhất; tiếp theo là xi măng và bê tông thương phẩm. Thép xây dựng có khả năng biến động trong biên độ hẹp hơn, trong khi nhóm vật liệu hoàn thiện tiếp tục chịu sức ép cạnh tranh về giá.
Diễn biến giá các nhóm vật liệu xây dựng trong tháng 10/2026
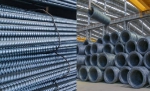
• Nhóm sắt, thép xây dựng – Xu hướng tương đối ổn định, tăng nhẹ cục bộ
Sau những đợt điều chỉnh giá trong tháng 9 và đầu tháng 10, thị trường thép xây dựng trong tháng 10 có xu hướng ổn định hơn. Một số doanh nghiệp sản xuất và phân phối vẫn thực hiện điều chỉnh tăng giá ở một số chủng loại, nhưng mức tăng chưa tạo ra biến động quá lớn trên diện rộng.
Tại một số địa phương, giá thép xây dựng phổ biến dao động trong khoảng 14.500–15.800 đồng/kg đối với một số chủng loại và thương hiệu, tùy quy cách, mác thép, khu vực và điều kiện giao hàng. Chẳng hạn, tại Đắk Lắk, một số dòng thép VAS do HATACO cung cấp tăng khoảng 0,65–0,68% so với tháng 9/2026.
• Nhóm xi măng, bê tông – Xu hướng tăng nhẹ
Giá xi măng trong tháng 10/2026 có xu hướng tăng nhẹ tại một số khu vực, chủ yếu do các doanh nghiệp điều chỉnh giá bán nhằm bù đắp chi phí sản xuất và vận chuyển. Cuối tháng 9 và đầu tháng 10, một số nhà sản xuất xi măng đã thông báo tăng giá khoảng 20.000–50.000 đồng/tấn.
Các yếu tố như giá than, điện, nhiên liệu, chi phí vận tải và nguyên liệu đầu vào tiếp tục tạo áp lực lên giá thành sản xuất xi măng. Trong khi đó, nhu cầu tiêu thụ phục vụ các công trình xây dựng dân dụng, công nghiệp và hạ tầng giao thông đang có dấu hiệu cải thiện vào giai đoạn cuối năm.
Đối với bê tông thương phẩm, giá bán có sự phân hóa theo mác bê tông, nguồn cung xi măng, cốt liệu, khoảng cách vận chuyển và điều kiện thi công. Những địa bàn có nhiều dự án hạ tầng triển khai đồng thời có thể chịu áp lực tăng giá cao hơn do nhu cầu cung ứng tập trung trong thời gian ngắn.
• Nhóm cát, đá xây dựng – Tiếp tục chịu áp lực tăng giá
Cát và đá xây dựng là nhóm vật liệu có mức độ biến động đáng chú ý nhất trong tháng 10/2026. Tại một số địa phương, giá cát xây dựng, cát bê tông và đá các loại tiếp tục duy trì ở mức cao do nguồn cung chưa thực sự đáp ứng nhu cầu.
Nguyên nhân chủ yếu xuất phát từ nguồn tài nguyên khai thác có giới hạn, công tác quản lý hoạt động khai thác mỏ ngày càng chặt chẽ, cùng với những khó khăn trong việc cấp phép, gia hạn và đưa các mỏ mới vào hoạt động. Bên cạnh đó, chi phí vận chuyển từ mỏ đến công trình cũng ảnh hưởng đáng kể đến giá bán thực tế.
Tại một số khu vực thuộc Đồng bằng sông Cửu Long, nguồn cung cát còn phụ thuộc vào hoạt động khai thác và vận chuyển từ các nguồn cung bên ngoài địa bàn. Điều này khiến giá cát dễ biến động khi nhu cầu phục vụ các dự án giao thông trọng điểm tăng cao.
Đối với đá xây dựng, nhu cầu đá 1x2, đá 2x4, đá 4x6 và đá cấp phối tiếp tục được hỗ trợ bởi các công trình giao thông, san lấp mặt bằng và xây dựng hạ tầng. Tuy nhiên, mức giá giữa các địa phương có sự khác biệt đáng kể, phụ thuộc vào trữ lượng mỏ, công suất khai thác và cự ly vận chuyển.
• Nhóm gạch xây dựng, vật liệu hoàn thiện – Tương đối ổn định
Trái với nhóm vật liệu thô, các sản phẩm gạch xây dựng, gạch ốp lát, kính xây dựng, sơn và thiết bị vệ sinh trong tháng 10/2026 nhìn chung có mức độ biến động thấp hơn.
Thị trường các sản phẩm này vẫn chịu sự cạnh tranh giữa các nhà sản xuất trong nước và hàng nhập khẩu. Nguồn cung tương đối đa dạng, trong khi sức mua tại một số phân khúc chưa phục hồi đồng đều, khiến các doanh nghiệp và đại lý tiếp tục duy trì chính sách chiết khấu, khuyến mại để kích cầu.
Đối với gạch ốp lát và vật liệu trang trí nội thất, giá bán thực tế có thể thấp hơn giá niêm yết tùy thương hiệu, mẫu mã, số lượng đặt hàng và chính sách phân phối. Vì vậy, chủ đầu tư và nhà thầu cần phân biệt giữa giá công bố, giá bán tại đại lý và giá thực tế sau chiết khấu.
Những nhóm vật liệu chịu áp lực tăng giá mạnh nhất
• Cát xây dựng, cát san lấp – Áp lực tăng giá lớn nhất
Cát xây dựng được dự báo tiếp tục là nhóm vật liệu chịu áp lực tăng giá lớn trong hai tháng cuối năm 2026. Nguyên nhân chủ yếu là nguồn cung cát tự nhiên tại nhiều địa phương còn hạn chế, trong khi nhu cầu sử dụng cho san lấp mặt bằng, nền đường, sản xuất bê tông và xây dựng hạ tầng ngày càng tăng.
Đặc biệt, tại khu vực Đồng bằng sông Cửu Long, nguồn cung cát phục vụ các dự án giao thông trọng điểm vẫn là vấn đề cần được quan tâm. Việc khai thác phải đáp ứng yêu cầu về trữ lượng, công suất, bảo vệ môi trường và các quy định quản lý tài nguyên khoáng sản, khiến khả năng tăng nhanh sản lượng cung ứng gặp những hạn chế nhất định.
Bên cạnh đó, chi phí vận chuyển bằng đường thủy và đường bộ, cự ly từ mỏ đến công trường cũng tác động trực tiếp đến giá bán. Những địa bàn có nhiều dự án triển khai đồng thời hoặc phụ thuộc vào nguồn cát vận chuyển từ tỉnh khác có thể ghi nhận mức giá cao hơn mặt bằng chung.
Trong hai tháng cuối năm, nếu nhu cầu cát san lấp và cát xây dựng tiếp tục tăng nhanh hơn khả năng cung ứng, giá nhóm vật liệu này có thể tiếp tục tăng cục bộ, đặc biệt tại các khu vực có nguồn cung khan hiếm.
• Đá xây dựng – Nhu cầu tăng, nguồn cung phụ thuộc công suất khai thác mỏ
Đá xây dựng cũng là nhóm vật liệu có nguy cơ tăng giá đáng kể trong giai đoạn cuối năm. Các sản phẩm như đá 1x2, đá 2x4, đá 4x6, đá mi và đá cấp phối được sử dụng rộng rãi trong thi công đường giao thông, móng công trình, bê tông thương phẩm và các dự án hạ tầng.
Nhu cầu đá xây dựng có thể tăng khi các dự án cao tốc, đường vành đai, khu công nghiệp và công trình giao thông địa phương bước vào giai đoạn thi công cao điểm. Tuy nhiên, khả năng đáp ứng thị trường phụ thuộc vào công suất khai thác thực tế của các mỏ, tiến độ cấp phép và khả năng vận chuyển đến công trường.
Đối với những khu vực có ít mỏ đá hoặc khoảng cách vận chuyển xa, chi phí đầu vào có thể tăng nhanh hơn. Ngược lại, tại những địa phương có nguồn cung đá tại chỗ dồi dào, giá bán có thể duy trì ổn định hơn.
• Đất san lấp, đất đắp nền – Áp lực từ các dự án hạ tầng giao thông
Đất san lấp và đất đắp nền là nhóm vật liệu cần theo dõi sát trong hai tháng cuối năm 2026. Nhu cầu sử dụng đất phục vụ xử lý nền móng, san lấp mặt bằng khu công nghiệp, khu đô thị và các dự án giao thông có thể gia tăng khi tiến độ thi công được đẩy nhanh.
Khó khăn lớn nhất của nhóm vật liệu này là nguồn cung phải đáp ứng đồng thời yêu cầu về trữ lượng, chất lượng, vị trí khai thác và khoảng cách vận chuyển. Một số địa phương có thể gặp tình trạng thiếu nguồn đất đắp phù hợp, mặc dù vẫn có các mỏ vật liệu trong khu vực.
Do đó, giá đất san lấp có thể tăng cục bộ tại các khu vực tập trung nhiều dự án, nhất là khi nhu cầu khai thác và vận chuyển tăng trong thời gian ngắn.
• Xi măng, bê tông thương phẩm – Áp lực từ chi phí sản xuất và nhu cầu tiêu thụ
Xi măng được dự báo tiếp tục chịu áp lực tăng giá trong những tháng cuối năm do chi phí sản xuất, nhiên liệu, điện năng và vận chuyển. Đây là những yếu tố ảnh hưởng trực tiếp đến giá thành sản phẩm của các nhà máy.
Ngoài ra, nhu cầu xi măng có thể được cải thiện nhờ hoạt động xây dựng dân dụng, công nghiệp và đầu tư công. Khi tiến độ thi công các công trình được đẩy nhanh, nhu cầu tiêu thụ xi măng và bê tông thương phẩm cũng có khả năng tăng theo.
Đối với bê tông thương phẩm, giá bán không chỉ phụ thuộc vào xi măng mà còn chịu ảnh hưởng từ giá cát, đá, phụ gia, chi phí trạm trộn và vận chuyển. Vì vậy, nếu giá cốt liệu tiếp tục tăng, các doanh nghiệp sản xuất bê tông có thể phải điều chỉnh giá bán để bù đắp chi phí đầu vào.
Một số nguồn tham khảo:
1. Viện Kinh tế xây dựng – Thông tin công bố giá vật liệu thị trường các tỉnh, thành phố.
2. Công bố giá vật liệu xây dựng Đắk Lắk tháng 10/2026.
3. Công bố giá vật liệu xây dựng Ninh Bình tháng 10/2026.
4. Báo Xây dựng – Thị trường vật liệu xây dựng 3 tháng cuối năm dự kiến biến động ra sao?.
Cem.Mart