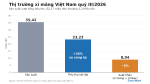
Quý III/2026, sản xuất xi măng và clinker đạt 35,42 triệu tấn, cao nhất từ đầu năm 2025 và tăng 26% so với quý III/2025. Lũy kế 9 tháng đạt 93,56 triệu tấn, tăng khoảng 11% so với cùng kỳ.
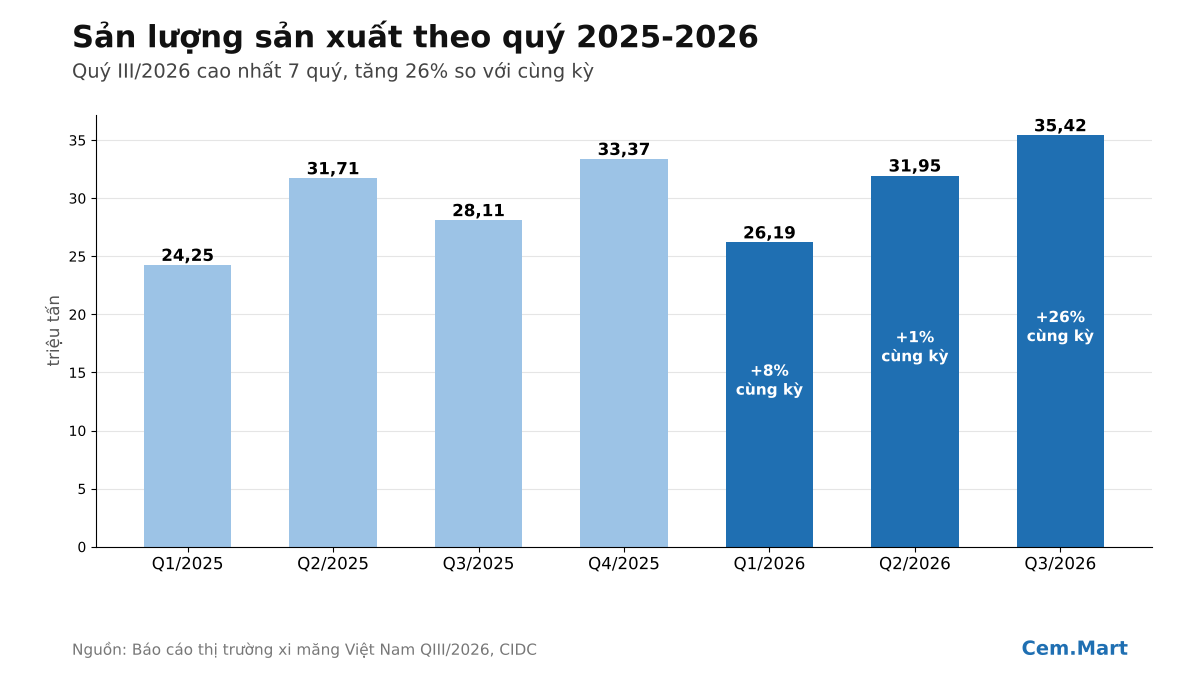
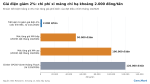
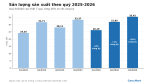
Sản lượng sản xuất theo quý 2025-2026 (triệu tấn). Đồ họa: Cem.Mart
Chu kỳ quý bị phá vỡ
Năm 2025, sản lượng dao động theo chu kỳ rõ: quý I thấp (24,25 triệu tấn), quý II tăng mạnh (31,71 triệu tấn), quý III giảm (28,11 triệu tấn), quý IV tăng trở lại (33,37 triệu tấn). Năm 2026, quý III không giảm mà tăng 11% so với quý II, lên 35,42 triệu tấn.
Quý III thường bị ảnh hưởng bởi mùa mưa ở miền Bắc và miền Trung. Mức tăng ngược chu kỳ năm nay cho thấy nhu cầu từ các công trình hạ tầng và nhà ở đã đủ lớn để bù tác động thời tiết.
Lũy kế 9 tháng
9 tháng 2026, toàn ngành sản xuất 93,56 triệu tấn, cao hơn 9,48 triệu tấn so với 84,07 triệu tấn cùng kỳ. Phần tăng thêm phần lớn đến từ quý III: riêng quý này cao hơn cùng kỳ 7,31 triệu tấn.
Áp lực quý IV
Quý IV/2025 đạt 33,37 triệu tấn, đã thấp hơn quý III/2026. Nếu quý IV năm nay giữ mức của quý III, sản lượng cả năm 2026 vào khoảng 129 triệu tấn. Câu hỏi đặt ra là đầu ra có theo kịp: tiêu thụ nội địa quý III chỉ tăng 0,3% so với quý II, xuất khẩu giảm 5%.
Ý nghĩa với người mua
Nguồn cung không thiếu. Với nhà thầu và trạm trộn, rủi ro thiếu hàng cuối năm thấp; điều cần tính là giá và cước, không phải khả năng giao hàng. Ký hợp đồng khung có điều khoản giá theo thông báo của nhà máy tại thời điểm giao sẽ hợp lý hơn chốt giá cố định dài hạn.
Theo Báo cáo thị trường xi măng Việt Nam QIII/2026, Trung tâm Thông tin và Dữ liệu Xi măng CIDC (csdl.ximang.vn).
Cem.Mart