Trong 9 tháng đầu năm 2026, tổng sản lượng xi măng và clinker tiêu thụ của PT Indocement Tunggal Prakarsa Tbk đạt 15,75 triệu tấn, tăng 9,0% so với cùng kỳ năm trước. Mức tăng trưởng sản lượng này giúp doanh nghiệp ghi nhận doanh thu thuần 14,07 nghìn tỷ Rupiah và lợi nhuận ròng 1,30 nghìn tỷ Rupiah bất chấp áp lực từ chi phí năng lượng duy trì ở mức cao.
Doanh thu và lợi nhuận tăng trưởng nhờ tiêu thụ nội địa phục hồi
Báo cáo kết quả kinh doanh 9 tháng đầu năm 2026 của Indocement ghi nhận sự cải thiện đồng bộ ở cả mảng tiêu thụ nội địa và xuất khẩu:
- Khối lượng tiêu thụ nội địa: Đạt 15,09 triệu tấn, tăng 7,6% so với cùng kỳ năm 2025\. Sự phục hồi được hỗ trợ bởi nhu cầu xây dựng chung tại Indonesia tăng 7.9% trong 9 tháng, trong đó phân khúc xi măng rời tăng 9,3% và xi măng bao tăng 7,4% nhờ điều kiện thời tiết mùa khô thuận lợi đẩy nhanh tiến độ công trường.
Khối lượng xuất khẩu: Đạt 660.000 tấn, tăng 55,9% so với mức 423.000 tấn của cùng kỳ năm trước. - Thị phần và doanh thu: Indocement duy trì 29,3% thị phần tiêu thụ nội địa tại Indonesia. Doanh thu thuần đạt 14.070,8 tỷ Rupiah, tăng 8,9% so with cùng kỳ.
- Chỉ số lợi nhuận: Lợi nhuận gộp đạt 4.505,2 tỷ Rupiah (tăng 11,4%), kéo biên lợi nhuận gộp cải thiện lên 32,0% so với 31,3% của cùng kỳ. Lợi nhuận hoạt động đạt 1.556,7 tỷ Rupiah (tăng 18,5%) và EBITDA đạt 2.824,6 tỷ Rupiah (tăng 14,6%), đưa biên EBITDA lên mức 20,1%. Tổng lợi nhuận ròng sau thuế đạt 1.301,9 tỷ Rupiah, tăng 22,5% so với mức 1.063,1 tỷ Rupiah cùng kỳ năm 2025.
Theo tính toán tài chính, lợi nhuận tài chính thuần của doanh nghiệp đạt 20,4 tỷ Rupiah (so với mức âm cùng kỳ) nhờ giảm chi phí lãi vay tại công ty con PT Semen Grobogan, đồng thời phần lợi nhuận từ các công ty liên kết tăng 109,6% lên 49,8 tỷ Rupiah. Tính đến ngày 30/09/2026, Indocement duy trì bảng cân đối kế toán lành mạnh với lượng tiền và tương đương tiền đạt 4,7 nghìn tỷ Rupiah.
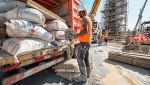
Sản lượng xi măng Indocement đạt 15,75 triệu tấn trong 9 tháng đầu năm 2026, tăng 9,0% so với cùng kỳ năm trước (Ảnh: Indocement)
Tình trạng dư thừa công suất và áp lực chi phí than kéo dài
Mặc dù sản lượng xi măng tiêu thụ của Indocement tăng trưởng khả quan, ngành xi măng Indonesia vẫn đang đối mặt với bài toán dư thừa công suất và biến động chi phí đầu vào kéo dài:
Thứ nhất, tổng công suất lắp đặt của ngành xi măng Indonesia hiện đạt khoảng 119 triệu tấn/năm, trong khi sản lượng tiêu thụ toàn thị trường chỉ dao động từ 64 đến 67,8 triệu tấn, tương đương hiệu suất sử dụng lò quay ở mức 55–56%. Tình trạng dư cung khiến cạnh tranh về giá giữa ba nhóm doanh nghiệp (Indocement, Semen Indonesia và các nhà sản xuất nhỏ) diễn ra gay gắt, đặc biệt tại các thị trường ngoài đảo Java.
Thứ hai, giá than và nhiên liệu nung clinker biến động phức tạp. Nguồn cung than nội địa tại Indonesia từng gặp gián đoạn do chậm phê duyệt kế hoạch khai thác (RKAB) và chính sách ưu tiên than cho sản xuất điện. Việc phải mua than giao ngay trên thị trường tự do đã làm tăng chi phí sản xuất, buộc một số nhà sản xuất phải điều chỉnh giá bán xi măng bao tăng trung bình 2.000 Rupiah/bao 50 kg tại các khu vực ngoài đảo Java.
Thứ ba, yếu tố thời tiết mùa mưa sắp tới có thể làm chậm nhịp thi công công trường, tác động đến tiến độ tiêu thụ xi măng trong những tháng cuối năm. Ban lãnh đạo Indocement nhận định việc duy trì kiểm soát chi phí, tăng tỷ lệ sử dụng nhiên liệu thay thế và cân nhắc điều chỉnh giá bán phù hợp sẽ là các giải pháp trọng tâm để bảo vệ biên lợi nhuận.
Từ báo cáo kết quả kinh doanh Q3/2026 PT Indocement Tunggal Prakarsa Tbk, Hiệp hội Xi măng Indonesia (ASI)
Cem.Mart