Số liệu theo dõi thị trường tại Thanh Hóa ghi nhận giá đá xây dựng quý III/2026 tăng mạnh ở nhiều chủng loại, trong khi nguồn cung cát và đất san lấp bộc lộ sự phân hóa lớn giữa trữ lượng cấp phép và khả năng cung ứng thực tế.
Trong cơ cấu chi phí thi công công trình, giá đá xây dựng tại Thanh Hóa quý III/2026 ghi nhận mức tăng bình quân từ 5% đến 15% so với quý II, tăng 20% đến 38% so với quý I và tăng 34% đến 59% so với quý IV/2025 tùy theo từng chủng loại sản phẩm. Đây là diễn biến mới nhất sau khi địa phương triển khai thực tế phương thức công bố giá mới nhằm phản ánh sát hơn giao dịch trên thị trường.
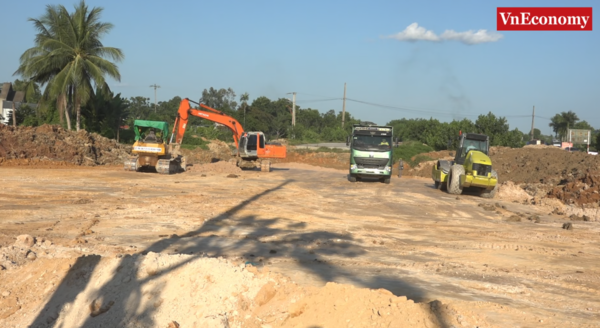
Doanh nghiệp xây dựng tại Thanh Hóa chịu sức ép lớn khi chi phí đầu vào liên tục biến động. Nguồn: VnEconomy, Nguyễn Thuấn
Mức tăng theo chủng loại đá và khoảng cách giá trên hợp đồng
Báo cáo khảo sát thị trường tháng 9/2026 chỉ ra giá đá xây dựng tăng khoảng 3% đến 7% so với tháng 8\. Mức điều chỉnh cụ thể giữa các nhóm chủng loại niêm yết gồm:
- Đá 1x2: Dao động từ 220.000 đến 409.000 đồng/m³.
- Đá hộc: Dao động từ 150.000 đến 327.273 đồng/m³.
- Cấp phối đá dăm loại I: Dao động từ 181.818 đến 376.818 đồng/m³.
Toàn tỉnh hiện có 219 mỏ đá được cấp phép với 183 mỏ đủ điều kiện hoạt động năm 2026\. Mặc dù tổng công suất khai thác và nguồn thu hồi đạt khoảng 17,19 triệu m³ (vượt 171% so với nhu cầu tự nhiên 10,05 triệu m³), khối lượng đá thực tế đưa ra thị trường lại chịu sự kiểm soát khắt khe về thông tin kê khai. Việc thông tin giá được đối chiếu qua nhiều lớp hóa đơn, hợp đồng đã thu hẹp khoảng cách giữa giá niêm yết và giá giao dịch thực tế tại chân mỏ.
Thực trạng phân hóa nguồn cung đất san lấp và cát xây dựng
Trái ngược với nguồn đá dồi dào về lý thuyết, hai nhóm vật liệu đắp nền và phối trộn bê tông ghi nhận khoảng trầm trọng ở năng lực đáp ứng:
- Đất san lấp: Nhu cầu năm 2026 khoảng 58,59 triệu m³ ở trạng thái tự nhiên (ngân sách nhà nước cần 18,24 triệu m³, ngoài ngân sách cần 40,35 triệu m³). Dù tổng công suất khai thác ước đạt 37,3 triệu m³ (mới đáp ứng 63,67% nhu cầu), dữ liệu hồ sơ doanh nghiệp cho thấy chỉ 10 trong số 40 mỏ đủ điều kiện còn thời hạn hoạt động. Sản lượng đất còn lại đến hết năm chỉ khoảng 2,969 triệu m³ tự nhiên (tương đương 3,83 triệu m³ ở trạng thái nở rời).
- Cát xây dựng: Nhu cầu cát tự nhiên ở mức 8,135 triệu m³, nhưng 8 mỏ đủ điều kiện hoạt động hiện tại mới cung ứng khoảng 0,295 triệu m³/năm (đáp ứng 30,2% nhu cầu). Kế hoạch quý IV/2026 sẽ bổ sung 6 mỏ cát mới với công suất 2,13 triệu m³/năm theo chính sách đặc thù. Kết hợp với 24 cơ sở cát nghiền (2,39 triệu m³/năm), tổng công suất cát xây dựng nở rời dự kiến đạt 5,16 triệu m³, nâng tỷ lệ đáp ứng lên khoảng 53,8% nhu cầu.
Phạm vi ảnh hưởng tới hợp đồng thi công của các nhà thầu
Sự kết hợp giữa biến động giá đá và sự khan hiếm nguồn cung cục bộ đã tạo ra áp lực chi phí đáng kể lên các đơn vị xây lắp trên địa bàn.
Trong số 110 đơn vị thi công gửi báo cáo phản ánh, có 8 đơn vị ghi nhận dự án bị ảnh hưởng trực tiếp do biến động giá đá, dẫn đến nguy cơ chậm tiến độ. Mức tăng chi phí do chênh lệch giá đá được nhóm doanh nghiệp này báo cáo dao động từ 4,4% đến 50% giá trị hợp đồng xây lắp, tập trung chủ yếu ở các dự án giao thông và hạ tầng kỹ thuật áp dụng hình thức hợp đồng trọn gói.
Thực tế này đòi hỏi công tác thẩm định dự toán và điều chỉnh hợp đồng cần bám sát cự ly vận chuyển và khả năng cung hàng thực tế của từng điểm mỏ, thay vì chỉ căn cứ trên công suất được cấp phép trên giấy tờ.
Nguồn dữ liệu: Tổng hợp từ VnEconomy, Báo Thanh Hóa, Báo Xây dựng
Cem.Mart